Ольга Гогаладзе, экономист и основатель школы финансовой грамотности, объясняет, как сформировать подушку безопасности даже при скромном доходе и где лучше ее хранить.
У каждой мамы должны быть свои накопления: почему нельзя хранить всё на общем счете
Когда в семье рождается ребенок, привычный бюджет меняется, а доход мамы может снизиться или временно исчезнуть. В такой ситуации финансовая подушка становится не роскошью, а базовой защитой — и для самой женщины, и для всей семьи.
Malte Mueller / Getty Images

Как создать финансовую подушку, если свободных денег нет
Здесь работает простое правило: важна не сумма, а системность. Определите комфортную фиксированную сумму, которую можно откладывать регулярно. Это может быть 500 или 2 000 рублей в месяц. Даже небольшие отчисления дают результат: откладывая по 3 000 рублей ежемесячно, за год можно накопить 36 000 рублей — этого хватит, чтобы закрыть многие непредвиденные расходы.
Главное — настроить в своем банке автоматический перевод сразу после поступления дохода: зарплаты, пособия, кешбэка. Так вы не будете откладывать «то, что останется в конце месяца» — а к концу месяца, как правило, ничего не остается. Любые дополнительные поступления — денежные подарки, деньги от продажи ненужных вещей, налоговый вычет — тоже стоит направлять в подушку безопасности.
Почему маме нужен личный счет
После рождения ребенка женщина становится более уязвимой: ее доход снижается, а зависимость от семейного бюджета растет. Личный резерв позволяет быстро принимать решения без оглядки на обстоятельства и не влезать в долги.
Подушка безопасности спасает в следующих случаях:
- Срочные траты на ребенка. Например, нужно срочно оплатить обследование или лечение, а следующая зарплата только через две недели. Подушка позволяет не брать кредит и не занимать у родственников.
- Временная потеря дохода. Если мама работала и хочет сменить формат занятости на более гибкий, подушка даст ей 1–2 месяца на поиск подходящего варианта, чтобы не соглашаться на менее выгодные условия.
- Ограниченный доступ к общему бюджету. Ситуации могут быть самыми разными: муж в командировке, нет связи, не работает банковское приложение. Личный резерв дает возможность оперативно решить бытовые или медицинские вопросы без стресса и согласований.
Продолжение ниже
Видео
Продолжение
Какой размер подушки оптимален и как его рассчитать
Размер подушки считают от обязательных ежемесячных расходов, а не от доходов. Сначала нужно выписать все траты, без которых нельзя обойтись: ЖКХ или аренда, транспорт, минимальный набор продуктов, оплата садика, платежи по кредитам. Затем эту сумму умножают на количество месяцев, на которые хочется себя защитить.
- Минимум — 3 месяца обязательных расходов. Это базовый уровень безопасности для любой семьи.
- Оптимально — 6 месяцев. Особенно если доход нестабилен, мама в декрете или работает неполный день.
Например, если обязательные расходы семьи составляют 70 000 рублей в месяц, то семье необходима минимальная подушка безопасности — 210 000 рублей, оптимальная — 420 000 рублей. Не стоит пытаться накопить всю сумму сразу: лучше двигаться поэтапно — сначала стоит собрать сумму на один месяц, потом на три, затем на шесть. Так мама быстрее почувствует свою защищенность и не откажется от накоплений.
Частые ошибки при накоплении подушки безопасности
Чтобы подушка безопасности была стабильной и выполняла свою функцию, старайтесь не совершать этих ошибок.
- Смешивание подушки с деньгами на отпуск или крупные покупки. Подушка — это резерв на форс‑мажоры, а не копилка на праздник. Лучше заранее прописать список ситуаций, когда можно брать деньги из резерва.
- Хранение только наличными. Наличные удобны для экстренных случаев, но они не защищены от кражи и обесцениваются из‑за инфляции. Оптимально сочетать несколько инструментов.
- Отсутствие плана пополнения. Если откладывать «когда получится», накопления растут очень медленно. Автоматизация и фиксированный процент от дохода решают эту проблему.
- Прекращение пополнения после первого крупного расхода. Финансовая подушка — это постоянно действующий резерв. Если вы что‑то потратили, эту часть нужно постепенно вернуть.
Где хранить подушку безопасности
Главная характеристика подушки — ликвидность: деньги должны быть доступны в любой момент без потери основной суммы.
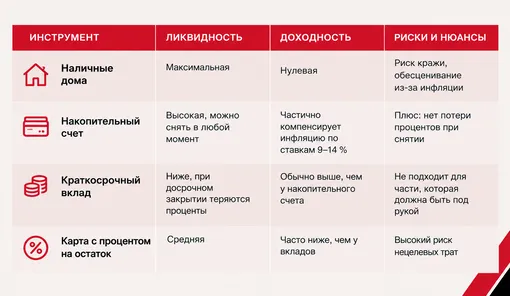
Практический вариант распределения: часть суммы (примерно на 1 месяц расходов) держать наличными дома, еще 1–1,5 месяца — на накопительном счете с мгновенным доступом, остальную сумму — на краткосрочных вкладах. Когда подушка уже сформирована, но есть желание ее увеличить — можно добавить часть денег в валюте, например, в долларах.
Как автоматизировать накопление при нерегулярном доходе
Даже если доход небольшой или нестабильный, работают простые стратегии.
«Сначала заплати себе»
Откладывайте 5–15% от любого поступления: зарплаты, пособий, подарков, кешбэка, налогового вычета. Процентный подход удобен тем, что при снижении дохода сумма отчислений тоже уменьшается, а при росте — увеличивается. Нет привязки к фиксированной сумме, которая может показаться непосильной в отдельные периоды.
Округление трат
Некоторые банки предлагают сервисы, которые округляют покупки и переводят «хвостик» на накопительный счет или в копилку. Например, оплатили покупку на 750 рублей, банк списывает 800, а 50 рублей уходят в накопления. За месяц незаметно набегает ощутимая сумма.
Кешбэк и бонусы
Возвращенные деньги психологически воспринимаются как «незапланированные», поэтому их проще не тратить, а направлять в подушку.
Автоперевод в день поступления дохода
Настройте автоперевод в своем банковском приложении на отдельный счет сразу после зачисления средств — так вы точно не потратите то, что планировали отложить.
Влияние финансовой подушки на психологическое состояние
Финансовая безопасность снижает уровень хронического стресса и когнитивной нагрузки. Исследования поведенческой экономики показывают: когда человек не уверен в завтрашнем дне, он чаще принимает импульсивные и невыгодные решения — например, берет дорогие кредиты и рассрочки.
Наличие подушки безопасности меняет модель поведения: вместо паники «где срочно взять деньги» появляется спокойный сценарий «как оптимально использовать резерв». Это улучшает атмосферу в семье: снижается раздражительность, уходит ощущение нестабильности, решения принимаются более рационально.
Как построить разговор с мужем о необходимости формирования подушки безопасности
- Подушка снижает риск больших долгов. Если случится форс‑мажор на 80 000 рублей, кредит под 30% годовых приведет к переплате в 6 тысяч рублей за 3 месяца. Подушка позволяет закрыть расходы без переплат.
- Это защита от просадки доходов. При задержке зарплаты на 1–2 месяца семья сможет спокойно жить, не урезая базовые потребности и не накапливая долги.
- Подушка дает время на взвешенные решения. Например, мама может спокойно искать работу с более высокой оплатой, а не соглашаться на первый попавшийся вариант. Разница в доходе 10–15 000 рублей в месяц — это до 180 000 рублей выгоды в год.
Что делать, если подушку пришлось потратить
Необходимо восстановить резерв и пополнить подушку за несколько шагов.
Зафиксируйте остаток. Оцените, сколько денег осталось и на сколько месяцев обязательных расходов их хватит.
- Поставьте в приоритет восстановление подушки безопасности. На время отложите другие накопления (например, на отпуск, обучение или покупку гардероба) и сосредоточьтесь на пополнении подушки.
- Настройте регулярные отчисления. Используйте правило «сначала заплати себе»: 10–20% от дохода направляйте на восстановление, пока не вернетесь к целевому уровню.
- Упростите стратегию накопления. Временно сократите необязательные траты, чтобы ускорить восстановление подушки.
- Верните автоматизацию. Снова включите автопереводы и другие механизмы, которые помогали копить раньше.
- Действуйте последовательно. Не пытайтесь резко наверстать все и сразу: откладывать 40–50% дохода часто непосильно и приводит к срыву. Планомерное и регулярное пополнение — самый лучший путь.
Государственные и банковские инструменты для формирования подушки безопасности
Мама в декрете может использовать разные источники дохода для формирования подушки безопасности. Важно знать о них и грамотно встроить в личный финансовый план.
- Единое пособие на ребенка. Если доход семьи ниже установленного уровня, пособие может составлять от 8 000 до 16 000 рублей в месяц в зависимости от региона. Часть пособия (например, 30%) можно направлять в подушку — за год это даст 30–40 000 рублей дополнительно.
- Накопительные счета с процентом на остаток. Ставки зависят от ключевой ставки ЦБ и могут составлять 9–14%. Деньги остаются доступными, а проценты частично компенсируют инфляцию.
- Налоговые вычеты. Можно вернуть 13% от расходов на лечение, обучение, спорт, детский сад, кружки. Если за год на эти цели потрачено 150 000 рублей, возврат составит 19 500 рублей. Эти деньги тоже стоит направлять в подушку: это разовый «усилитель» накоплений.
Для женщины, совмещающей материнство, заботу о доме и работу, финансовая подушка — это еще и элемент управленческой культуры: умение видеть риски, планировать и защищать свои ресурсы. Как и в бизнесе, здесь важны системность, прозрачность правил и регулярный контроль. Начните с малого, автоматизируйте процесс и воспринимайте подушку не как ограничение, а как инструмент свободы и уверенности в завтрашнем дне.
Загружаем